「2026年クリアアライナー市場統計」の最終更新日は2026年7月です。以下の各数値には、出典および報告日が明記されています。 市場調査会社によって調査範囲や手法が異なるため、推定値に相違がある場合は、特定の数値を優先するのではなく、その範囲を提示しています。開示事項:本ページは、OEMクリアアライナーメーカーであるBest Smile Techによって公開されています。
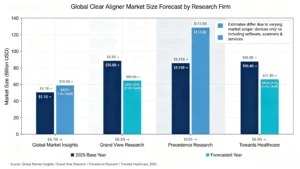
2026年のクリアアライナー市場の規模はどのくらいになるのでしょうか?調査会社によって異なりますが、 $5.5および$10.7十億: また、主要な予測のすべてが、今後10年以内にその規模が少なくとも2倍になると見込んでいます。以下に、市場規模、地域別シェア、患者層、そして業界の構造を変えつつあるビジネスモデルに関する40件以上の検証済みデータポイントを、今年投資判断を行う診療所オーナー、DSO運営会社、アライナーブランド、および歯科技工所向けに整理してご紹介します。
市場規模と成長予測
世界市場に関する4つの予測:
- $51億(2025年) → $104億(2035年), CAGR 7.3% — Global Market Insights、2026年7月
- $83億(2025年) → $568億(2033年), 年平均成長率(CAGR)27.0% — Grand View Research、2026年6月
- $85.1億(2025年) → $1,136億(2035年), CAGR 29.6% — Precedence Research、2026年4月
- $65億(2024年) → $994億(2034年), CAGR 31.3% — 『Towards Healthcare』、2026年4月号
この差は、調査範囲の違いを反映している――アライナー装置のみを計上する企業もあれば、ソフトウェア、スキャナー、サービスを含める企業もある。しかし、その方向性については一致している。すなわち、成人矯正、デジタルワークフロー、新興市場での拡大に牽引され、2桁の構造的な成長が見込まれるということだ。
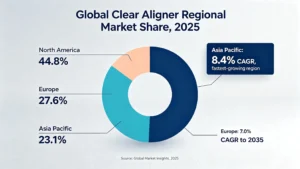
地域別シェア(Global Market Insights、2025年):
- 北米:44.8%世界市場価値のうち――最大の地域
- 欧州:27.6%、2035年まで年平均成長率(CAGR)7.0%で成長している
- アジア太平洋地域:23.1%: 最も急成長している地域は 4% 年平均成長率(CAGR)
- その アメリカ合衆国それだけで、その価値は $ 2025年には38.7億 (プレシデンス・リサーチ)
- 米国の歯科医療費は 2024年は$1890億、実質で3.6%の増加(GMIによる国内医療支出データの引用)
市場リーダーの成績表:アライン・テクノロジー
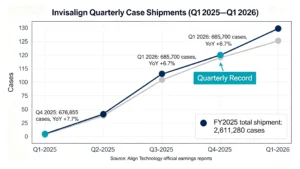
アライン・テクノロジー(インビザライン)は、依然として業界のベンチマークとなっています。2025会計年度の公式決算(2026年2月発表)および2026年第1四半期の決算(2026年4月発表)によると:
- 2025会計年度の総収益:$40.4億: 社内記録
- 2025会計年度のクリアアライナー売上高:$32.5億、前年同期比で0.5%増
- 2025会計年度のケース出荷数:2,611,280: 4.7%上昇、過去最高値を更新
- 2025年第4四半期の出荷数量:676,855ケース、前年同期比7.7%増——EMEA、ラテンアメリカ、APACの牽引により、四半期としては過去最高を記録した
- 2026年第1四半期の売上高:$10億4000万、前年同期比で6.2%増; 出荷数:685,700ケース, 6.7%増 — 四半期としてはまたも過去最高を記録
- クリアアライナーの1症例あたりの売上高:約$1,240~$1,250(Align独自のASP指標。2025年から2026年第1四半期にかけて安定している)
- インビザラインの累計治療患者数:2,200万人以上、以下を含む 500万人の10代の若者や子供たち(2025年末)
- アライナーの累計生産数:24億個以上
- インビザラインの認定を受けた現役の歯科医師:29万5,000人以上; 2025年第4四半期だけで、過去最多となる87,700人の医師が症例を提出した
- 稼働中のiTeroスキャナー台数:121,000台以上; exocad CAD/CAMのライセンス数:70,000件以上
- 2025会計年度には、 93万5,800人の10代や子供たちがインビザライン治療を開始しました、前年同期比7.8%増
- Alignは、以下の計画を立てている。 2026年に、3Dプリントで直接製造されたリテーナーおよびアタッチメントの限定的な市場投入、自社生産は2027年下半期から利益率の向上に寄与すると見込まれている(ジョー・ホーガンCEO、2025年第4四半期決算説明会)
患者の人口統計および需要
- クリアアライナーの売上高のうち、成人が85.4%を占めている(Grand View Research、2025年)
- 10代は、最も急速に拡大している年齢層である(Grand View Research、Precedence Research)
- 推定では 世界の人口の60–75%が、何らかの形態の不正咬合を抱えている(プレシデンス・リサーチ)
- 2025年第4四半期、インビザラインの販売数量は増加した 成人では0%、10代および子供では6.9%YoY(アライン・テクノロジー)
- 2025年第4四半期の成長は、両方のチャネルから生じた: 矯正歯科医チャネルでは+8.9%、一般歯科医チャネルでは+5.3%(アライン・テクノロジー)— 一般歯科医によるアライナー治療への進出が拡大し続けていることを示す証拠
チャンネルとビジネスモデル
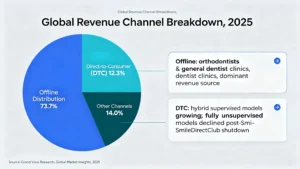
- オフライン販売による売上高は73.7%である(Grand View Research、2025年);オンラインは最も急成長しているチャネルである
- 消費者向け直接販売は、世界全体の売上高の約12.3%を占めている(Global Market Insights、2025年)
- DTCセグメントは衰退しているのではなく、再編の真っ最中だ:その後 SmileDirectClubの2023年の事業終了, インドのmakeOなどの事業者が主導する、遠隔でのデータ取得と社内の矯正歯科医による監督を組み合わせた「監督付きハイブリッドモデル」が、新興市場での成長を牽引している(GMI)
- インドでは、次のような民間チェーンが クローブ・デンタル(800以上のクリニック)and makeOは、アライナーを第2級および第3級の都市に展開している(GMI)
材料と技術
- ポリウレタン系材料は、市場シェアの76.3%を占めている(Grand View Research、2025年)
- その LuxCreo 4D Alignerは、MDR CEクラスIIaの認証を取得した初のダイレクトプリント式クリアアライナーとなりました。ケルンで開催されたIDS 2025において、欧州におけるダイレクトプリントの規制上の参照プロセスを確立(GMI)
- 3D Shapeのオープンなワークフローまた、こうしたプラットフォームを利用することで、研究所は症例を提出できるようになります 500~1,000ユーロ安い 有名ブランドのアライナー(OrthoPractice US)よりも
- 北米では、専門医による治療チャネルの普及がほぼ成熟している中、AI計画プラットフォームが、一般歯科医を軽度から中等度のアライナー治療ケースへと導く主な原動力となっている(GMI)
競合環境
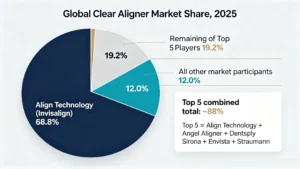
- アライン・テクノロジーは、2025年に68.8%を超える世界市場シェアを占めた。(グローバル・マーケット・インサイト)
- その 上位5社(Align、Angel Aligner、Dentsply Sirona、Envista、Straumann)の合計シェアは約88%であった。2025年の市場規模(GMI)
- Angel Aligner(中国):2025年の中国本土での症例数は276,200件、26.3%増、売上高は$207.3百万(+10.1%);累計症例数は 200万(エンジェル・アライナー 2025年度実績)
- Angel社の「iOrtho」医師向けソフトウェアの出荷が開始されました 隔週の更新: デザインプラットフォームのイテレーション速度を示す指標(Angel Aligner)
- ホワイトラベル製造は産業規模で行われています: Kライン・ヨーロッパ、1日あたり1万3,000個以上のアライナーを生産と報告4大陸にまたがる7つの工場(K Line、2026年)
- FDAは2024年から2025年にかけて、以下の企業を含む新しいプライベートブランド参入業者を認可した。 クリア・ムーブズ・アライナー(K241137、2024年8月)、および インビザライン・システム独自のK241412クリアランス(2024年6月)(GMIがFDAの510(k)記録を引用)
- 中国では、クリアアライナーを次のように分類している。 クラスIIIの医療機器NMPAの規制下において――これは米国のクラスIIルートよりも厳しい審査プロセスであり、承認を受けた国内メーカー(GMI)にとっては構造的な参入障壁となっている。
- プライベートブランドおよびOEM生産は世界的に拡大を続けており、Kラインだけでも、以下の地域に生産拠点を新設した。 スペイン、フランス、アメリカ、メキシコ(ティファナ)、ベトナム2024年から2025年にかけて(K Line)
これらの数字が歯科医院の経営者にとって何を意味するのか
その規模は確かに存在し、拡大し続けている。 Align社単独で2025年には260万ケースを出荷し、1ケースあたりの売上高は安定した約$1,245を維持した。これは、医師主導のアライナー治療における価格の上限が依然として維持されていることを示す証拠である。
成長の傾向は、地理的・人口統計的な面で変化が見られる。 北米では専門チャネルはすでに成熟しており、今後の注目点はGPへの導入、10代層、そして国際市場にある。APACにおける8.4%のCAGRと、ラテンアメリカにおけるAlignの出荷台数の2桁成長は、いずれも同様の傾向を示している。
サプライチェーンは分離しつつある。 12%がDTCを通じて流通し、プライベートブランド工場が1日あたり13,000個のアライナーを出荷し、FDAが新たなホワイトラベル参入業者を認可している市場では、ブランド、 DSO、ラボが、他社のブランドを借りるのではなく、独自のアライナープログラム(設計、製造、包装)を構築できる市場です。
ダイレクトプリントは、単なる目新しさから、規制上の現実へと移行しつつある。 市場初のMDR認証を取得したダイレクトプリント型アライナーの登場と、アライン社自らがダイレクト製造に参入したことを受け、2030年にかけて生産の経済性は変化し続けるだろう。
よくある質問
2026年の透明アライナー市場の規模はどれくらいになるでしょうか?
2026年の市場規模の予測は、アライナー装置に加えてソフトウェア、スキャナー、サービスを含めるかどうかによって、$5.5 billion(Global Market Insights)から$10.7 billion(Grand View Research)まで幅がある。 主要な予測機関はいずれも、今後8~10年以内に市場規模が少なくとも2倍になると予測している。
クリアアライナー業界の成長率はどのくらいですか?
予測CAGRは、7.3%(GMI、デバイス限定の範囲、2026~2035年)から27~31%(Grand View、Precedence、Towards Healthcare、より広範な範囲)の範囲にあります。 アジア太平洋地域は、8.4%+のCAGRで最も急速に成長している地域である。
クリアアライナーの最大手メーカーはどこですか?
アライン・テクノロジー(インビザライン)は、2025年に68.8%を超える世界シェアを占め(GMI)、2025会計年度には過去最高の261万ケースを出荷し、累計2,200万人以上の患者を治療してきました。 上位5社の合計で、市場シェアの約88%を占めている。
クリアアライナー治療を受ける患者のうち、成人の割合はどのくらいですか?
売上高の85.4%を成人が占めている(Grand View Research、2025年)。 10代の若年層は最も急成長しているセグメントであり、2025年には935,800人の10代の若年層および子供がインビザライン治療を開始し、前年比で7.8%増加した。
消費者向けクリアアライナー治療は拡大しているのでしょうか?
DTCは、世界の売上高の約12.3%を占めている(GMI、2025年)。 SmileDirectClubが2023年に撤退した後、完全な非監督型モデルの導入は縮小したが、遠隔でのデータ取得と矯正歯科医による監督を組み合わせた監督型ハイブリッドモデルは、インド、東南アジア、ブラジル、中東で急速に拡大している。
なぜこれほど多くの新しいアライナーブランドが登場しているのでしょうか?
サプライチェーンが分解されたためです。現在、プライベートブランド向けメーカーは、設計、生産、包装を産業規模でサービスとして提供しています (K Line社だけで1日あたり13,000個以上のアライナーを生産しており、中国のBest Smile TechやヨルダンのEON Dentalといった他のOEMクリアアライナーメーカーも同様です)また、2024年から2025年にかけて、米国とEUの両方で規制当局が新たなホワイトラベル参入業者を認可しました。 ブランドを立ち上げるのに、もはや工場を建設する必要はなくなった。
ベスト・スマイル・テックは、2018年の創業以来、中国における透明アライナーのOEM製造の先駆者です。当社は、AIを活用した透明アライナー設計クラウド、症例管理クラウドプラットフォーム、治療計画サービス、OEMアライナー、自社製造による透明アライナー生産ソリューションなど、包括的なアライナーソリューションを提供しています。 ぜひ、1件の無料トライアル症例設計をお試しいただき、その仕組みをご確認ください。