En los últimos años, el sector mundial de los alineadores transparentes ha sufrido una agitación sin precedentes. La tercera empresa del mercado chino se derrumbó de la noche a la mañana. Una cadena especializada en ortodoncia infantil cerró sus puertas sin previo aviso. Al otro lado del Pacífico, SmileDirectClub —valorada en casi $9 mil millones— se declaró en quiebra, mientras que Align Technology vio cómo sus acciones se desplomaban casi un 40% en un solo día. Esta oleada de quiebras no es casual. Se trata de la erupción explosiva de contradicciones estructurales ocultas durante mucho tiempo.
El mercado chino: una ronda de eliminación implacable
Entre 2025 y 2026, el mercado chino de alineadores transparentes está experimentando una aceleración debido a una drástica reestructuración. El mercado en su conjunto sigue creciendo —alcanzando aproximadamente 5.400 millones de RMB (750 millones de USD) en 2024, lo que supone un aumento interanual del 151 %—; sin embargo, el número de operadores viables se está reduciendo, y la concentración se inclina cada vez más hacia los dos principales operadores ya establecidos.
Klick Aligner: La caída del «tercer lugar»
El 9 de diciembre de 2025, Klick Aligner —considerada por muchos como la tercera marca nacional de alineadores transparentes de China— publicó un comunicado en el que anunciaba la suspensión de sus servicios. La empresa, con diez años de antigüedad, había creado una red que abarcaba 1.800 ciudades, más de 50.000 clínicas dentales y 80.000 dentistas registrados. Su colapso se debió a múltiples causas: las políticas de adquisición centralizadas de 2024 socavaron su ventaja de precios en los mercados de menor nivel; la inversión acumulada en I+D, que superó los 400 millones de RMB, no logró crear ventajas competitivas duraderas; y una estructura accionarial dispersa, con 13 accionistas, impidió que se llevaran a cabo a tiempo los cambios estratégicos fundamentales.
Las consecuencias fueron desastrosas. Miles de pacientes en tratamiento se vieron obligados a interrumpir su terapia. Angelalign y Shuyaqi acabaron haciéndose cargo de algunos casos, pero el daño a la confianza en la marca de la clínica ya estaba hecho.
Haolijia Dental: la expansión mata
Apenas unos meses después, Haolijia Dental —una cadena especializada en la intervención ortodóntica pediátrica temprana— cerró de forma repentina sus centros en cuatro ciudades. Su fundador, Huang Wei, reconoció con franqueza el error: la búsqueda ciega de la expansión, que superó con creces la capacidad de gestión, agotó el flujo de caja hasta que la cadena simplemente quebró. La marca había realizado una importante inversión en un sistema digital basado en inteligencia artificial que contaba con 170 000 historiales pediátricos, pero nunca logró convertir ese activo en ingresos, lo que nos recuerda de forma contundente que la capacidad digital sin calidad en la prestación de servicios clínicos es un camino que no lleva a ninguna parte.
Resonancia global: el mismo guion, un reparto diferente
La agitación en China no fue un caso aislado. En el segundo trimestre de 2025, las acciones de Align Technology se desplomaron un 37% en un solo día; su capitalización bursátil se había reducido en más de 40 000 millones de dólares con respecto a su máximo de 2021. La cuota de mercado global de Invisalign cayó desde un dominante 80%+ hasta situarse por debajo del 60%.
En el segmento DTC, los daños fueron aún más graves. SmileDirectClub se acogió al Capítulo 11 en septiembre de 2023 y cesó sus operaciones en diciembre, dejando una deuda de casi 900 millones de dólares. Su modelo a distancia, que «prescindía de los dentistas», acumuló numerosas demandas judiciales debido a los fracasos en los tratamientos. Byte (Dentsply Sirona) y la australiana SmileStyler siguieron caminos similares.
Hay una lógica común que se aplica a todo esto: en el sector sanitario, las marcas que carecen de una base tecnológica sólida y de capacidad para ofrecer resultados clínicos —independientemente de su valoración— no tienen dónde esconderse cuando baja la marea.
El verdadero cuello de botella: la capacidad de diseño, no la de producción
Esta es la verdad incómoda que el sector lleva mucho tiempo ignorando: el verdadero cuello de botella no es la fabricación de alineadores, sino la capacidad para diseñar planes de tratamiento. Las impresoras 3D y las máquinas de termoformado se pueden ampliar con inversión. Los planificadores de tratamiento cualificados, en cambio, no.
Una cadena de suministro completa de alineadores transparentes consta de cuatro eslabones: la recopilación de datos clínicos, el diseño de la planificación del tratamiento (TPS), la fabricación y el seguimiento clínico. La planificación del tratamiento es el punto álgido desde el punto de vista técnico. Exige la integración de principios biomecánicos, los límites fisiológicos del movimiento dental, la ciencia de los materiales y las condiciones individuales de cada paciente en una trayectoria de movimiento segura, planificada con antelación y que abarca varios años. Cada caso requiere una profunda valoración clínica.
La mayoría de las marcas emergentes y las empresas DTC carecen de equipos de diseño profesionales internos, lo que les obliga a externalizar el TPS a proveedores remotos de bajo coste. Estos proveedores se basan en software de IA semiautomático capaz únicamente de resolver casos sencillos de alineación. Cuando se enfrentan a tratamientos basados en la extracción, asistencia con TAD, control vertical o reconstrucción de la oclusión —casos de complejidad moderada a alta—, «siguen adelante a toda costa» con resultados desastrosos.
Esto genera un círculo vicioso: las marcas recortan gastos con TPS baratos → la calidad de los casos complejos se desploma → se disparan las reclamaciones y los reembolsos → la reputación de la marca se va al traste → se producen nuevos recortes de gastos. Todos salen perdiendo, sobre todo los pacientes.
La regla del 60-20-20
En el tratamiento con alineadores transparentes, la eficacia de los resultados se rige por un marco bien establecido:
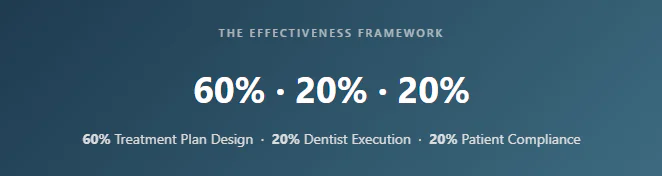
El plan de tratamiento es el «código fuente» del tratamiento con alineadores transparentes. Determina las fases, la trayectoria y la aplicación de la fuerza. Cuando los equipos de TPS de bajo coste tratan los casos moderados y complejos como si fueran productos de cadena de montaje, socavan los fundamentos del 60%. Sin una profunda experiencia en ortodoncia, los diseñadores se limitan a «arrastrar dientes» en una interfaz de software, en lugar de tomar decisiones médicas.
Qué significa realmente la capacidad de diseño eficaz de alineadores transparentes
El sector habla de la «capacidad» como si se tratara de una única dimensión: el número de diseñadores, los casos diarios o el volumen de producción. Esto es un error muy grave. La verdadera capacidad efectiva para el diseño de alineadores transparentes es una capacidad multidimensional que la mayoría de las marcas emergentes y los proveedores de TPS de bajo coste simplemente no poseen. Esto es lo que realmente significa:
1
Equipos profesionales de diseño ortodóntico
No se trata de técnicos dentales genéricos ni de operadores de software, sino de especialistas formados en biomecánica de los alineadores transparentes, diseño de fijaciones y optimización de las fases del tratamiento. Cada plan de tratamiento debe ser revisado por profesionales clínicos que comprendan por qué se mueven los dientes, y no solo cómo desplazarlos en un programa informático.
2
Amplia experiencia en casos de distintos niveles de complejidad
Un profesional competente debe ir mucho más allá de los simples casos de apiñamiento o espaciado. La capacidad efectiva implica una competencia demostrada en el diseño de casos moderados y complejos: tratamientos basados en extracciones, corrección de mordida profunda y mordida abierta, resolución de mordida cruzada, anclaje asistido por TAD, discrepancias esqueléticas y reconstrucción completa de la boca con coordinación interarcada.
3
Integración de la gestión de expedientes y la producción basada en la nube
La capacidad efectiva no consiste solo en diseñar buenos planes, sino en ejecutarlos de forma eficiente. Una plataforma en la nube sólida permite el envío fluido de casos, la iteración del diseño, los ciclos de retroalimentación con los dentistas y el traspaso directo a producción. Esto elimina las dificultades que caracterizan a los flujos de trabajo inconexos basados en el correo electrónico, en los que se pierden archivos y las revisiones tardan días.
4
Comunicación clínica directa y justificación del diseño
Aquí es donde la mayoría de los proveedores de TPS fallan por completo. Un socio de diseño eficaz no se limita a entregar un archivo con el plan de tratamiento, sino que lo explica. Explica los fundamentos que sustentan las decisiones de extracción, las secuencias de faseado, la elección de los elementos de fijación y los posibles factores que pueden requerir ajustes. Mantiene un diálogo clínico bidireccional con el dentista responsable del tratamiento, en lugar de limitarse a enviar archivos de forma unidireccional. Esta capacidad de asesoramiento es lo que distingue a un proveedor de diseño de un auténtico socio clínico.
A la hora de evaluar a un socio para el diseño de alineadores transparentes, estos cuatro pilares son criterios imprescindibles. Es extremadamente raro encontrar un equipo que cumpla los cuatro requisitos, y esa escasez es precisamente la razón por la que las marcas que recurren a servicios de diseño de alineadores transparentes (TPS) de bajo coste se enfrentan ahora a las consecuencias que vemos hoy en día.
La cruda realidad: el mercado está saturado de equipos de TPS capaces de gestionar casos sencillos de alineadores transparentes utilizando herramientas automatizadas. Pero cuando se trata del diseño de casos moderados y complejos de alineadores transparentes —los casos que realmente diferencian a una marca y generan la fidelidad a largo plazo de los pacientes—, la gran mayoría de los proveedores de bajo coste simplemente no están cualificados. Carecen de la experiencia clínica, la infraestructura de comunicación y los sistemas de garantía de calidad necesarios para ofrecer resultados consistentes. Esa es la brecha que cubren BEST SMILE TECH y un puñado de fabricantes especializados (OEM).
La brecha educativa y la oportunidad que ofrece el 70%
Detrás de la crisis de capacidad de diseño se esconde un problema estructural más profundo: la formación en odontología a nivel mundial sigue estando arraigada, en su gran mayoría, en la ortodoncia fija tradicional. La formación en alineadores transparentes, como disciplina sistemática, no ha surgido hasta la última década. ¿El resultado? Dos consecuencias fundamentales:
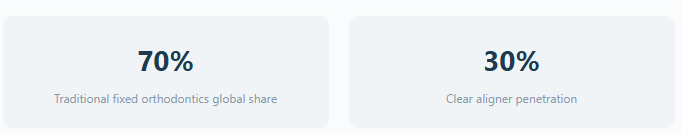
La cuota de mercado tradicional del 70% no es un indicio de inmadurez del sector de los alineadores transparentes, sino que señala una enorme oportunidad de conversión. Para marcas líderes como Invisalign y Angelalign, este es el principal campo de batalla. Para fabricantes OEM profesionales como BEST SMILE TECH, con una capacidad demostrada para tratar casos moderados y complejos, se trata de un «océano azul» igualmente vasto.
Construir muros en medio del caos
Cuanto más caótico es el mercado, más valiosa resulta la capacidad real. Empresas como BEST SMILE TECH —con equipos de revisores ortodónticos con formación profesional, capacidad para el diseño ortodóntico digital en todo el espectro y una fabricación certificada según la norma ISO 13485— representan una infraestructura escasa en un sector que está perdiendo confianza a pasos agigantados.
La capacidad de diseño a escala mundial capaz de producir de forma fiable casos de complejidad moderada y elevada es extremadamente escasa. No es algo que se pueda resolver simplemente añadiendo impresoras 3D. Requiere años de conocimientos clínicos acumulados, experiencia en diseño y control de calidad. Quienes inviertan de forma constante en conocimientos médicos y en capacidad de diseño marcarán el rumbo de la próxima década.
El cielo estará más despejado después de la tormenta
El sector de los alineadores transparentes está atravesando un proceso de maduración doloroso, pero necesario. La caída de Meilikesi, Haolijia y SmileDirectClub representa el precio inevitable que hay que pagar por pasar de un crecimiento caótico a un funcionamiento disciplinado.
La verdad fundamental queda al descubierto: los alineadores transparentes son productos sanitarios, no bienes de consumo. Se trata de medicina clínica, no de algoritmos de software. Cuando la marea del capital baje, los que permanezcan serán aquellos que hayan respetado la esencia médica, hayan desarrollado capacidad de diseño y hayan velado por la calidad del tratamiento.
Para la comunidad odontológica, impulsar la formación sobre los alineadores transparentes es la clave para acceder al mercado sin explotar del 70%. Para los «constructores de muros» que entienden lo que realmente significa «capacidad», la tormenta no es el final del camino. Es el punto de partida de una nueva era.